Thématique : Finance
Faut-il taxer les aires protégées et comment ? Analyse comparative des régimes fiscaux des espaces naturels protégés en Europe
Les objectifs de surfaces en espaces protégés ont été récemment revus à la hausse partout dans le monde. Ils s’élèvent à 30 % dans la Stratégie de l’Union européenne en faveur de la biodiversité à l’horizon 2030, dans le cadre mondial de la biodiversité de Kunming et dans la Stratégie nationale des aires protégées françaises dont un tiers en protection forte.
L’essentiel des espaces naturels européens étant privé, cela signifie que l’extension du nombre et de la surface des aires protégées va concerner de plus en plus des terrains privés. Dès lors, le régime fiscal de ces espaces devient un sujet majeur. Pour faciliter l’acceptation du statut d’aire protégée, il semble souhaitable de développer l’usage d’une fiscalité incitative dans ce but et/ou compensatrice aux restrictions de droits ou aux contraintes qui pourraient découler de ces protections.
Cette note étudie les conditions d’application aux espaces naturels protégés des six taxes principales les concernant en Europe :
- la taxe foncière sur le non bâti,
- l’impôt sur le revenu,
- les Droits de mutation à titre gratuit (DMTG) payables sur les successions,
- les Droits de mutation à titre onéreux (DMTO) payables lors de l’achat,
- l’impôt sur les plus-values payable lors de la vente,
- l’impôt sur le capital.
La situation des différents pays européens en la matière semble assez disparate. Certains pays ont institué un système de mesures fiscales favorables aux aires protégées assez complet, à tel point que des Etats comme par exemple, le Royaume-Uni, les Pays-Bas ou la Belgique, ne taxent quasiment pas les espaces naturels protégés. D’autres n’ont instauré aucune disposition propre aux espaces protégés. Parmi les vingt pays ayant institué des dispositifs fiscaux favorables aux aires protégées, treize n’en ont mis en place que pour un seul impôt. Trois dont la France en ont instauré pour 2 des 6 impôts considérés. La Wallonie en a institué pour 3 sur 6. L’Espagne et la Flandre en ont mis en place pour 4 des 6 impôts étudiés. Les Pays-Bas en ont instauré pour 5 des 6 impôts analysés.
La majorité des pays ayant mis en place des dispositifs en faveur des espaces protégés l’ont fait pour les deux degrés de protection : strict et faible.
Parmi les pays qui taxent peu les espaces protégés, certains, comme l’Estonie ou la Flandre (Belgique), ont, en outre, adopté un régime d’imposition dégressif en fonction du niveau de protection des espaces naturels. Plus le niveau de protection est strict, plus la taxation est allégée. Ce système incite à l’adoption de mesures de protection plus ambitieuses.
Les pays ayant instauré des dispositifs fiscaux en faveur des aires protégées sont moins nombreux que ceux en ayant institué en faveur des terres agricoles ou forestières. Cela semble signifier que les allègements de taxation sont davantage utilisés pour favoriser l’agriculture ou la sylviculture que la protection des espaces naturels.
Le patrimoine culturel bénéficie, dans de nombreux pays européens, d’un statut fiscal adapté à son entretien, à sa préservation et à sa transmission aux générations futures. On n’observe pas un régime fiscal équivalent pour le patrimoine naturel.
L’allégement de la pression fiscale sur les espaces protégés se fait, le plus souvent, via la taxe foncière sur le non bâti et les droits de mutation à titre gratuit. Les autres taxes sont moins concernées. L’utilisation prioritaire de ces deux impôts pour atténuer la pression fiscale sur les aires protégées parait logique. En effet, ils grèvent les espaces protégés, qu’ils engendrent des revenus ou non. Or, une partie des aires protégées ne produit pas de revenu. Les espaces protégés non productifs de revenus soumis à ces impôts sont donc systématiquement en rendement négatif. De ce fait, l’allégement voire l’exonération de ces deux taxes semblent particulièrement pertinent pour les aires protégées.
La France a mis en place quelques incitations fiscales en faveur des aires protégées. L’ensemble paraît d’ampleur limitée.
Les sites Natura 2000 et certaines zones humides situées dans un parc national, une réserve naturelle, un parc naturel régional, un site classé ou inscrit, sur le littoral ou faisant l’objet d’un arrêté de protection des habitats, sont exonérés de taxe foncière sur le non bâti pendant 5 ans renouvelables sous condition d’un engagement de gestion.
Depuis 2006, la France a étendu le régime fiscal des bois et forêts et des terres agricoles louées en matière de Droits de mutation à titre gratuit (DMTG) aux aires protégées. Un abattement des trois quarts de la valeur s’applique aux terrains inclus dans les parcs nationaux, les réserves naturelles, les sites classés et inscrits, les sites Natura 2000 et les espaces naturels remarquables du littoral. Cependant, ces dispositions ont simplement aligné le régime fiscal de ces espaces sur celui des forêts de production et des terres agricoles. Pourtant, à l’inverse de celles-ci, une partie des espaces protégés ne génère aucun revenu. De même, les contraintes supplémentaires telles que les réductions d’usages ou de droits pesant sur la gestion de ces terrains du fait de leur protection n’entraînent pas une moindre taxation, ce qui pourrait être justifié. Au regard de la situation française, dans la moitié des pays étudiés, une grande partie des aires protégées n’est pas soumise aux DMTG.
En dehors de quatre taxes annuelles liées au revenu (impôt sur le revenu et trois prélèvements sociaux), la France applique aux aires protégées une taxe sur les plus-values immobilières et cinq taxes non liées au revenu : la taxe foncière, la taxe pour frais de chambres d’agriculture, les Droits de mutation à titre onéreux (DMTO), les Droits de mutation à titre gratuit (DMTG) et, le cas échéant, l’impôt sur la fortune immobilière dont trois sont annuelles. Cela explique que le taux d’imposition des espaces naturels protégés français dépasse parfois 100 % de leur revenu.
La France n’exonère pleinement les aires protégées d’aucune taxe. Si l’on ajoute aux impôts mentionnés ci-dessus, les petites taxes et celles facultatives, elle soumet les espaces protégés à 13 taxes. Elle fait partie de la minorité de pays européens qui conservent une taxe foncière indépendante du revenu. La France applique aux espaces naturels le taux marginal d‘imposition le plus élevé en Europe pour l’impôt sur le revenu, le quatrième taux le plus élevé pour les droits de mutation à titre onéreux, le huitième taux marginal le plus élevé pour les DMTG. Elle est l’un des quatre seuls pays qui soumettent les aires protégées à l’impôt sur le capital.
Du fait du nombre d’impôts s’appliquant au foncier non bâti et du taux élevé de certains d’entre eux, même après les allègements mentionnés, la taxation des espaces naturels protégés français reste supérieure à celle des espaces naturels protégés d’autres pays européens qui n’ont pourtant institué aucune mesure fiscale spécifique pour les espaces protégés.
La Commission européenne, voire le Parlement européen, pourraient recommander aux Etats membres l’usage d’une fiscalité adaptée aux aires protégées et à leur bonne gestion. C’est d’autant plus le cas que c’est l’Union européenne qui a mis en place le réseau Natura 2000 dont les sites obéissent au même droit européen, quel que soit l’État dans lequel ils se trouvent. Or, la fiscalité qui leur est appliquée varie très largement d’un Etat membre à l’autre. Dans certains Etats, ces sites sont exonérés de taxe foncière, voire de Droits de mutation à titre gratuit (DMTG). Dans d’autres, ils les acquittent au taux général. Dans certains, ils n’en acquittent qu’une part réduite. La Commission européenne pourrait souligner l’intérêt d’une fiscalité incitant à la bonne gestion de ces sites d’intérêt européen, voire compensant les éventuelles contraintes que peut entraîner leur statut.
Un certain nombre de subventions publiques, d’allégements et d’exonérations fiscales soutiennent des activités dommageables à la biodiversité même quand elles ont lieu à l’intérieur d’espaces protégés, alors qu’elles ne sont pas toujours compatibles avec leur objectif de protection. Non seulement la cohérence des politiques publiques en pâtit, mais cela peut conduire à une utilisation peu efficiente des deniers publics. La diminution et la réforme des subventions publiques dommageables à la biodiversité au sein même des aires protégées devraient être une priorité.
Le patrimoine naturel nécessite, comme le patrimoine culturel, entretien et restauration et il a, également, vocation à être transmis aux générations futures. Il peut, comme le patrimoine culturel, constituer un moteur de l’attractivité touristique d’un pays, voire du développement durable d’un territoire. Cela semble justifier un rapprochement du régime fiscal du patrimoine naturel de celui du patrimoine culturel.
Certains statuts de protection ou la gestion souhaitable de l’espace considéré pour atteindre l’objectif de protection de ce statut supposent, parfois, la réduction voire la suppression d’un ou plusieurs usages productifs de la parcelle qui permettaient de payer les impôts qui la concernent et de dégager un revenu. Il en résulte une diminution voire une suppression du revenu marchand qu’elle produisait auparavant. Quelques pays ont institué des dispositions spécifiques pour les terrains dont la protection suppose l’interdiction des activités économiques. Cette démarche semble logique et pourrait être étendue.
D’une manière générale, la diminution de la pression fiscale sur les espaces protégés paraît souhaitable tant dans un objectif incitatif que dans un objectif de compensation des éventuelles contraintes. Pour un maximum d’efficacité, ces allègements devraient probablement porter, d’abord, sur les impôts récurrents non liés aux revenus (taxe foncière sur le non bâti, DMTG), puis sur les impôts taxant les revenus dégagés par l’espace protégé.
Journée FRB 2026 | Entreprises et biodiversité : La recherche comme cap, l’action comme responsabilité – Les actes
Bien que sa nécessité ne soit plus à démontrer, la transformation des systèmes économiques et financiers implique des engagements pour toutes et tous. Le dernier rapport de l’Ipbes – le « Giec de la biodiversité » – sorti en février 2026, dresse un portrait complet des responsabilités, mais aussi des opportunités qui s’ouvrent aux entreprises, analyse les outils à mobiliser par celles-ci, par l’État et la société civile, leur rôle-clé. Il porte un message fort : transformer l’essai est possible ! À travers cette Journée FRB, la Fondation a apporté son regard sur ce rapport majeur, en réunissant communautés scientifiques et parties prenantes publiques et privées afin de discuter des avancées permises par le rapport, des responsabilités et des opportunités pour les entreprises, les acteurs publics et les citoyens et citoyennes. Les échanges ont été l’occasion de confronter connaissances théoriques et réalités de mises en pratique.
La Banque de France, la FRB et plusieurs réseaux de recherche européens renforcent leur coopération pour promouvoir une finance positive pour la nature
Alors que la perte de biodiversité affecte de plus en plus la résilience économique et la stabilité financière, les organisations partagent une conviction commune : les risques liés à la nature ne peuvent être gérés efficacement par des actions isolées. Ils nécessitent une coopération renforcée entre les disciplines, les institutions et les secteurs, s’appuyant sur des connaissances scientifiques solides et un dialogue international. À travers cette déclaration commune, les organisations réunies affirment leur volonté de renforcer l’interface entre science et secteur financier, et de contribuer à une approche plus cohérente et fondée sur des données probantes face aux risques liés à la nature.
À travers cette déclaration, elles soulignent notamment l’importance :
- de renforcer le dialogue entre les milieux scientifiques, financiers et les institutions publiques afin d’améliorer la compréhension mutuelle des dépendances, des impacts et des risques liés à la nature ;
- d’encourager la mobilisation des connaissances et de l’expertise scientifiques dans l’optique d’un meilleur éclairage des analyses financières, méthodologies et prise de décision ;
- de promouvoir une coopération renforcée entre les secteurs et les différents niveaux de gouvernance afin de contribuer à aligner les flux financiers et les systèmes économiques sur les objectifs en matière de biodiversité ;
- de contribuer à la mise en place de conditions propices à des systèmes financiers plus résilients et favorables à la nature, notamment grâce à des capacités d’analyse renforcées, à des outils en constante évolution et à un meilleur partage des connaissances.
En réunissant des institutions financières, des acteurs de la recherche et des partenariats européens en faveur de la biodiversité, cette initiative aspire à renforcer le dialogue, à mettre en commun les expertises et à encourager des pistes concrètes pour intégrer les considérations relatives à la biodiversité dans les prises de décision économiques et financières, conformément aux objectifs du Cadre mondial pour la biodiversité de Kunming-Montréal. À l’heure où la coopération multilatérale est de plus en plus remise en cause à l’échelle mondiale, cette déclaration commune reflète la nécessité d’une réponse multilatérale et intersectorielle face aux risques liés à la nature. S’appuyant sur la dynamique créée par l’atelier du 10 juin, la Banque de France, la FRB, Biodiversa+, le BiodivRestore Knowledge Hub et les projets C-op4CBD et Respin réaffirment une ambition commune : renforcer la coopération multilatérale entre la science et la finance et contribuer à ce que les données scientifiques éclairent plus efficacement l’action financière.
Journée FRB 2026 | Entreprises et biodiversité : La recherche comme cap, l’action comme responsabilité
Bien que sa nécessité ne soit plus à démontrer, sa mise en place implique des engagements pour toutes et tous. Le dernier rapport de l’Ipbes – le « Giec de la biodiversité » – sorti en février dernier, dresse un portrait complet des responsabilités mais aussi des opportunités qui s’ouvrent aux entreprises, analyse les outils à mobiliser par celles-ci, par l’État et la société civile, leur rôle-clé. Il porte un message fort : transformer l’essai est possible !
À travers cette Journée FRB, en français, la Fondation apportera son regard sur ce rapport majeur, en réunissant communautés scientifiques et parties prenantes publiques et privées afin de discuter des avancées permises par le rapport, des responsabilités mais aussi des opportunités pour les entreprises, les acteurs publics et les citoyens et citoyennes. Les échanges seront l’occasion de confronter connaissances théoriques et réalités de mises en pratique.
Comme chaque année, la Journée FRB s’adresse aux acteurs de la recherche ainsi qu’aux acteurs privés et publics dans l’objectif d’initier et favoriser un indispensable dialogue. Ce temps fort s’appuiera sur une série de rendez-vous qui se tiennent tout au long de ce premier semestre 2026 ainsi que sur la plénière de l’Assemblée des parties prenantes de la FRB, ouverte aux structures membres de l’Assemblée des parties prenantes, conviés pour l’occasion dès le 22 juin après-midi.
Atelier : Vers une finance positive pour la nature – Fondements scientifiques de l’action

Cet événement vise à renforcer l’interface entre la science, la politique et la finance, et à soutenir la transition vers des systèmes financiers favorables à l’environnement, conformément à la dynamique politique européenne et mondiale actuelle.
Cet atelier réunira des banques centrales, des institutions financières, des investisseurs, des chercheurs, des représentants de la Commission européenne et des coalitions d’entreprises. Les discussions porteront sur la manière dont les connaissances scientifiques et les méthodologies émergentes peuvent contribuer à identifier les dépendances, impacts et risques liés à la nature, à éclairer la prise de décision et à favoriser la réorientation des flux financiers vers des actions positives pour la biodiversité.
Pourquoi cet atelier ?
La perte de biodiversité et la dégradation des écosystèmes sont de plus en plus reconnues comme des risques importants liés à la nature pour la performance économique, la stabilité financière et la création de valeur à long terme. Pourtant, le refus persistant de prendre en compte la nature et d’intégrer ses valeurs aux systèmes économiques et financiers a contribué à la dégradation continue des écosystèmes et au déclin des contributions de la nature aux populations, notamment en matière de services écosystémiques essentiels.
Le Cadre mondial de Kunming-Montréal pour la biodiversité (KM-GBF) envoie un signal politique clair en appelant les entreprises et les institutions financières à :
- évaluer et gérer leurs impacts et leurs dépendances à l’égard de la nature (Objectif 15) ;
- éliminer ou réformer les incitations néfastes à la biodiversité (Cible 18) ;
- mobiliser, intensifier et réorienter les flux financiers vers des résultats positifs pour la biodiversité (Cible 19).
Malgré cette dynamique, les flux financiers restent insuffisamment alignés sur les objectifs de biodiversité. Un obstacle majeur réside dans la disponibilité limitée de points de référence scientifiques utiles à la prise de décision, notamment des données de base robustes, des méthodologies validées, des indicateurs spatiaux et une compréhension plus claire des risques systémiques et des compromis à faire. Ces lacunes rendent difficile pour les acteurs publics et privés d’intégrer efficacement les considérations de biodiversité dans la gestion des risques, la gouvernance et les décisions d’investissement.
Objectifs
S’appuyant sur les évaluations récentes de la Plateforme intergouvernementale scientifique et politique sur la biodiversité et les services écosystémiques (IPBES), notamment les évaluations « Entreprises et biodiversité », « Nexus » et « Changement transformateur », l’atelier explorera comment la science peut mieux soutenir les décisions financières et économiques.
Le programme combinera des séances plénières et des discussions interactives, invitant les participants à :
- examiner les contraintes réelles auxquelles sont confrontés les acteurs financiers,
- identifier les principaux goulets d’étranglement décisionnels,
- définir les priorités et les besoins en matière de recherche publique, et
- explorer les conditions qui permettent l’adoption des outils et des approches scientifiques.
Les discussions en petits groupes aborderont des thèmes tels que la planification de la restauration, la comptabilité environnementale, l’intégration des savoirs traditionnels en écologie, les incitations néfastes et les désalignements financiers, ainsi que les nouveaux instruments financiers liés à la nature, y compris les certificats biodiversité.
Cet atelier contribuera également aux discussions internationales en cours sur l’intégration sectorielle, notamment aux préparatifs de la COP17 de la Convention sur la diversité biologique, en mettant en lumière les possibilités de renforcer la coopération entre science et finance.
+ d'informations et inscriptions
Veuillez noter que la participation en présentiel se fait uniquement sur invitation . Si vous êtes intéressé(e) ou souhaitez obtenir des informations complémentaires, n’hésitez pas à contacter constance.laureau@fondationbiodiversite.fr.
Pour que l’événement soit le plus accessible possible, les séances plénières seront disponibles en ligne.
Du changement de pratiques à la transformation des systèmes

[À vos agendas] Journée FRB 2026|Entreprise et biodiversité : des clés pour changer de cap
Bien que sa nécessité ne soit plus à démontrer, sa mise en place implique une approche systémique qui complique sa mise en œuvre. Le dernier rapport de l’Ipbes – le « Giec de la biodiversité » – sorti en février 2026, dresse un portrait complet des opportunités qui s’ouvrent aux entreprises et des outils à mobiliser par celles-ci mais également l’État et la société civile. Il porte un message fort : transformer l’essai est possible ! À travers cette journée FRB, en français, la Fondation apportera son regard sur ce rapport majeur, en réunissant communautés scientifiques et parties prenantes.
À noter : Comme chaque année, la Journée FRB s’adresse aux acteurs de la recherche ainsi qu’aux acteurs privés et publics dans l’objectif d’initier et favoriser un indispensable dialogue. Elle s’appuiera cette année sur une série de rendez-vous qui se tiennent tout au long de ce premier semestre 2026 et sur la plénière de l’APP, ouverte à tous les membres de l’Assemblée des parties prenantes, conviés pour l’occasion dès le 22 juin après-midi.
Rendez-vous le 23 juin prochain à Paris !
Événement sur inscription
Ecouter le vivant – La biodiversité comme fondement et avenir de notre économie

Depuis le rapport 2019 de l’Ipbes, la Plateforme intergouvernementale scientifique et politique sur la biodiversité et les services écosystémiques, nous savons que plus de 50 % du PIB mondial dépend directement ou indirectement de la nature. Pourquoi ? Car sans sols vivants, sans eau de qualité, sans pollinisateurs, sans forêts ou océans, l’économie ne peut tout simplement pas fonctionner.
La biodiversité n’est pas un simple décor : c’est la colonne vertébrale de nos sociétés. Chaque jour, la nature nous rend des services colossaux : production alimentaire, régulation du climat, purification de l’eau, protection contre les catastrophes naturelles. Des services dont la valeur est estimée à des dizaines de milliers de milliards de dollars par an, soit plus que le PIB mondial. Investir dans la biodiversité est donc un investissement rentable. Chaque euro investi dans la restauration d’écosystèmes génère plusieurs euros de bénéfices, notamment en réduisant les risques liés au changement climatique, à la santé ou à l’approvisionnement en ressources.
Ce nouvel épisode nous révèle que miser sur la biodiversité, c’est choisir une économie plus robuste, plus innovante et plus juste, capable de créer des emplois locaux et durables et de répondre aux attentes des générations futures.
Cette première saison du podcast se compose de cinq épisodes. Chacun consacré à un bienfait majeur de la biodiversité, scientifiquement documenté et illustré par des exemples concrets, à l’échelle d’un territoire ou d’un écosystème.
Chaque épisode donne la parole à la recherche pour montrer comment le vivant contribue à rendre nos sociétés plus justes, plus résiliantes et plus désirables.
Ipbes 12 : En direct de la plénière

__
Auteure : Julie de Bouville
Relectures : Hélène Soubelet, Denis Couvet, Nathalie Morata, Coline Léandre, Marie-Claire Danner
__
Au programme de la semaine : les négociations gouvernementales en vue de l’adoption du résumé pour décideurs qui accompagnera la sortie du rapport scientifique « Entreprise et biodiversité » et les discussions sur le programme de travail à venir de la plateforme.
Le Résumé pour décideurs de l’évaluation Entreprises et biodiversité de l’Ipbes a été adopté le 8 février ! Ce résumé présente les messages clés et options politiques, tels qu’ils ont été approuvés lors de la séance plénière de l’Ipbes.
Approuvée par les représentants de plus de 150 gouvernements membres de l’Ipbes lors de la 12e session plénière de l’Ipbes, l’évaluation Entreprises et biodiversité conclut que les entreprises jouent un rôle central dans l’arrêt et l’inversion de la perte de biodiversité. Elle met également en lumière une limite majeure : de nombreuses entreprises manquent souvent d’informations pour faire face à leurs impacts, à leurs dépendances, ainsi qu’aux risques et opportunités liés à la biodiversité et aux contributions de la nature aux populations.
- Le résumé pour décideurs (en anglais)
- Le communiqué de presse (en français)
À l’occasion de la sortie du rapport, la FRB vous propose un dossier mettant en lumière des notions qui organisent aujourd’hui le débat sur les relations entre business et biodiversité.
Consulter le dossier :
Retour sur les échanges jour après jour :
Comment les données sur la biodiversité peuvent inciter à passer de l’engagement à l’action ? Sortie de 3 rapports européens

Publiés la semaine dernière, lors de la réunion annuelle du Forum économique mondial, et à quelques jours de l’adoption de l’évaluation IPBES sur les entreprises et la biodiversité (9 février 2026), ces rapports documentent concrètement et au niveau européen la manière dont les données relatives à la biodiversité sont produites, utilisées et partagées par les entreprises. Ils s’intéressent à l’importance de cette question en termes de gestion des risques, de responsabilité et de transitions positives pour la nature.
Alors que les entreprises sont de plus en plus tenues de rendre-compte et gérer les risques liés à la nature, les données sur la biodiversité restent fragmentées, utilisées de manière inégale et largement déconnectées du processus décisionnel. Ces trois rapports permettent une avancée significative pour réduire l’écart existant aujourd’hui entre attentes et réalité.
Crédits biodiversité : une promesse controversée
Ipbes 12 – Entreprises et biodiversité : des concepts clés
Ce dossier, publié à quelques jours de la sortie du rapport, propose une mise en lumière des notions qui organisent aujourd’hui le débat sur les relations entre business et biodiversité. Subventions néfastes, crédits et certificats biodiversité, chaînes de valeur mondialisées, suivi du vivant, responsabilité élargie des entreprises : des concepts présents dans les discours, mais encore rarement examinés dans leurs implications économiques, politiques et écologiques concrètes.
L’enjeu est explicite : derrière ces notions se jouent des arbitrages structurants. Certaines approches peuvent contribuer à une transformation systémique compatible avec les limites écologiques ; d’autres risquent surtout de reconduire les modèles existants sous un vernis de « positif pour la nature ». À mesure que la biodiversité devient un enjeu stratégique pour les entreprises, la finance et les États, ce dossier propose une lecture critique : distinguer ce qui relève d’un changement réel, ce qui tient de l’illusion, et ce que la prochaine sortie du rapport de l’IPBES obligera à penser.
Les subventions néfastes : le coût caché de la destruction du vivant
Chaque année, les États injectent des milliers de milliards de dollars dans des activités qui dégradent la planète. Alors que la communauté internationale s’accorde sur l’urgence de restaurer la biodiversité, le système économique continue, paradoxalement, à financer sa disparition. Les subventions néfastes constituent aujourd’hui l’un des principaux obstacles à la transition écologique – mais aussi, potentiellement, l’un de ses leviers les plus puissants.
Consulter l’article :
Crédits biodiversité : une promesse controversée
L’idée séduit les milieux économiques : créer un marché des “crédits biodiversité” pour financer la régénération du vivant sur la base d’une certification de pratiques positives. À l’image du marché carbone, ces nouveaux instruments visent à canaliser des capitaux privés vers des projets de restauration d’écosystèmes. Mais derrière la promesse d’un financement massif de la nature, experts et institutions internationales alertent : sans garde-fous, ce mécanisme pourrait vite tourner au greenwashing.
Consulter l’article :
L’entreprise à l’ère du “positif pour la nature”: vers de nouvelles responsabilités vis à vis du vivant
Et si l’entreprise cessait d’être un simple agent économique pour devenir un acteur du vivant ? Dans un monde confronté à l’érosion rapide de la biodiversité, la responsabilité des entreprises se redéfinit. Loin des discours convenus sur la “durabilité”, une nouvelle exigence émerge : celle du “positif pour la nature”, ou la nécessité pour les entreprises de contribuer à la nature. Une transformation profonde, à la fois économique, culturelle et morale.
Consulter l’article :
Les suivis de la biodiversité, des instruments stratégique des entreprises
Longtemps perçu comme une contrainte environnementale, le suivi du vivant devient un levier central de gestion des risques, de pilotage de la transition et de création de valeur. En s’appuyant sur leurs données de biodiversité, aujourd’hui largement sous-exploitées, les entreprises entrent dans une nouvelle ère où la transparence et la preuve scientifique deviennent des atouts concurrentiels.
Consulter l’article :
Biodiversité : la grande bataille économique et financière se joue aussi dans les chaînes de valeur
Les entreprises ont longtemps concentré leurs efforts environnementaux sur leurs propres opérations. Mais l’essentiel se joue ailleurs : dans les chaînes de valeur mondialisées qui façonnent les pressions sur les écosystèmes, déterminent les pratiques locales, influencent les comportements des consommateurs et conditionnent la portée réelle des engagements positifs pour la biodiversité. La transformation de ces filières apparaît aujourd’hui comme le véritable test de crédibilité des entreprises face à la crise du vivant.
Consulter l’article :
Biodiversité : la grande bataille économique et financière se joue aussi dans les chaînes de valeur
L’entreprise à l’ère du “positif pour la nature”: vers de nouvelles responsabilités vis à vis du vivant
Les subventions néfastes : le coût caché de la destruction du vivant
Les suivis de la biodiversité, des instruments stratégiques des entreprises
Restaurer la biodiversité : quels rôles pour le secteur financier ? Les enjeux d’une finance durable
Derrière le terme de finance durable s’affiche l’ambition d’une finance qui intègre dans ses logiques les défis environnementaux et sociaux. En reprenant les concepts de l’Ipbes portant sur les changements transformateurs, il s’agit de combiner amélioration du bien-être humain et respect des limites planétaires, notamment maintien et restauration de la biodiversité. En cela, la finance a un rôle majeur dans le devenir des systèmes de production, économiques, en relation avec l’ensemble des parties prenantes.
La finance durable doit en particulier contribuer à optimiser le potentiel de solutions fondées sur la nature, se préoccuper de l’intégrité des écosystèmes, à soutenir les pratiques les moins impactantes et son corollaire, ne plus soutenir les pratiques les plus destructrices, avec des mécanismes de financement innovants. Les crédits biodiversité en sont un exemple, intégrés dans le Cadre mondial de la biodiversité, en particulier au sein de la cible 19 dédiée à l’augmentation sensible et progressive des ressources financières permettant la mise en œuvre des stratégies et plans d’action nationaux pour la diversité biologique. Ils sont d’ailleurs à l’ordre du jour de la 16e Conférence des Parties (Cop16) de la Convention pour la diversité biologique (CDB) d’octobre 2024.
Plus d’informations sur le cadre mondial pour la biodiversité
Adopté en décembre 2022 dans le cadre de la Cop15 de la Convention sur la diversité biologique, le Cadre mondial de la biodiversité Kunming-Montréal vise à inverser la tendance de déclin du vivant d’ici 2030. À travers 4 objectifs et 23 cibles, il définit les pistes d’action :
- d’une part en restaurant l’intégrité écologique de tous les écosystèmes, naturels et anthropisés ;
- d’autre part, en réduisant les pressions sur la biodiversité, en réorganisant les systèmes de production, économiques et technologiques, en partageant plus équitablement les ressources naturelles et les contributions de la nature et en rendant durable la consommation.
Crédits ou certificats biodiversité : de quoi parle-t-on ?
Les crédits biodiversité ont été définis comme un instrument financier qui représente une unité certifiée, mesurée et fondée sur des preuves de résultat positif en matière de biodiversité, durable et additionnel par rapport à ce qui se serait produit autrement (d’après BCA, 2024). Cette définition nécessite d’être adaptée ou précisée en fonction des cas d’usages des crédits : par exemple la conservation ou la restauration.
Pour éclairer la mise en place de ce type de mécanisme, la FRB, le MNH et Carbone 4 ont publié un rapport sur les risques et opportunités associés aux certificats biodiversité. Le terme certificat est lié à un gain positif constaté pour la biodiversité. Il nécessite un processus de certification (non abordé dans le cadre du programme de recherche présenté ci-après).
Les marchés volontaires de crédits biodiversité sont en cours de développement. Sur le plan international, ils font l’objet d’une attention politique croissante.
Un programme de recherche sur les certificats biodiversité
Le MNHN, la FRB et Carbone 4 ont lancé en novembre 2023 un programme de recherche sur les certificats biodiversité : Programme de Recherche-AcTIon Coopératif pour la Biodiversité – PRATIC Biodiversity
L’économie moderne et ses dogmes jouent un rôle majeur dans l’effondrement de la biodiversité.
Dans une opinion publiée sur le site de la FRB en juin 2020, le chercheur Harold Levrel préconisait de passer d’une “économie de la biodiversité” à un “projet économique de conservation de la biodiversité”. Il recommandait que les objectifs légaux de conservation de la biodiversité soient envisagés comme le point de départ des réflexions en matière de transition écologique des secteurs économiques.
Dans ce nouveau contexte, un acteur économique “emprunte” à la biodiversité – qui est un bien commun – de quoi développer ses activités et doit se préoccuper des modalités de “remboursements” de ces “emprunts”. Au-delà de la “nécessité d’une certaine refonte” des outils de régulation et d’évaluation économique selon Harold Levrel, ce changement de paradigme impose aussi la recherche de nouveaux mécanismes financiers comme les certificats biodiversité. Ces derniers peuvent présenter des risques et des opportunités et doivent faire preuve d’une gouvernance adéquate.
Pour fiabiliser le mécanisme, le programme de recherche FRB-MNHN-C4 sur les certificats biodiversité comprend deux volets complémentaires :
Axe 1 : méthode d’évaluation des pratiques favorables à la biodiversité
Cet axe s’est intéressé à l’évaluation des gains biodiversité obtenus par des pratiques favorables à la biodiversité pour deux socio-écosystèmes test : les écosystèmes agricoles (polyculture) et les écosystèmes forestiers en milieu tempéré.
La méthode est basée sur l’hypothèse d’un consensus des experts pour interclasser des pratiques favorables à la biodiversité et leur affecter un gain relatif biodiversité. La méthode repose sur une taxonomie (liste ordonnée) de pratiques pour un socio-écosystème donné et la possibilité d’affecter à chacune de ces pratiques un gain biodiversité relatif attendu.
Un projet favorable à la biodiversité est décomposé en une somme de pratiques bénéfiques par socio-écosystème.
Axe 2 : risques et opportunités liés au mécanismes de certificats biodiversité
La FRB a réalisé une revue de la littérature scientifique sur les risques et opportunités qui découlent de la mise en place d’un mécanisme de crédits ou certificats biodiversité. Cette revue a été intégrée à un travail plus global, publié en septembre 2024, afin de pouvoir être communiqué à la Cop16 de la CDB.
L’approche scientifique contribue ainsi à une meilleure compréhension de ces mécanismes, dans la perspective de mettre en œuvre des crédits biodiversité qui contribuent de façon crédible et significative aux objectifs globaux pour la biodiversité, tout en étant juste sur le plan socio-économique.
Focus sur les principaux risques (et opportunités) :
- Risques liés au caractère compensatoire du mécanisme : la compensation des impacts entraine une moindre réduction ou un moindre évitement des impacts lorsque la hiérarchie des actions i) “éviter d’abord”, ii) “réduire ce qui n’a pas pu être évité” et iii) “compenser ce qui n’a pas pu être réduit” n’est pas respectée.
- Risques de “greenwashing” : la communication autour de bonnes pratiques vient occulter des impacts négatifs générés par ailleurs.
- Risques liés au caractère volontaire du mécanisme : un mécanisme volontaire prédominant pourrait réduire ou ralentir le recours à la réglementation et rendre moins homogènes, moins rapides ou moins efficaces les trajectoires de réduction des impacts des acteurs.
- Risques liés à la méthode d’évaluation : l’absence de méthode fiable, robuste et fondée sur la science peut atténuer les impacts positifs du mécanisme sur la biodiversité.
- Risques liés à une métrique unique
- Risques de surestimation des gains de biodiversité
- Risque de double comptabilité des gains de biodiversité
- Risques liés à l’absence de standardisation, de transparence sur les liens d’intérêts, de contrôle du processus
- Risque lié à l’absence de valorisation des acquis et éléments du paysage déjà favorables à la biodiversité.
- Risques liés à la non-permanence dans le temps des gains de biodiversité.
- Risques liés aux déplacements des impacts hors du territoire certifié.
La prédation par les loups (Canis Lupus) réduit-elle le nombre de collisions entre les ongulés sauvages et les véhicules ?

En France aussi, la prédation par les loups permet de réduire le nombre de collisions entre les ongulés sauvages et les véhicules.
Une deuxième étude menée cette fois ci en France, estime les bénéfices indirects de la recolonisation des loups en France à travers la réduction des collisions avec les ongulés sauvages. Les auteurs ont ainsi montré que la prédation de 530 loups sur des chevreuils et des sangliers en 2018 pourrait bien avoir permis d’éviter 16 blessés et un tué lors de collisions routières. D’après le scénario principal de l’étude (un taux d’indemnisation de 50 %), cela correspond à plus de 4 millions d’euros de dommages humains et matériels. En fonction d’autres scénarios, cette valeur monétaire pourrait dépasser plus de 10,5 millions d’euros.
Cette étude représente la première tentative d’évaluation de la valeur économique des services rendus par les loups à la société française. Les bénéfices attendus devraient théoriquement augmenter si la population de loups augmente et diminuer si cette population se réduit. Aujourd’hui, l’estimation de la population de loup fait état de 1003 individus répartis sur 50 départements (comptage 2023). Un argument supplémentaire pour considérer cette augmentation du nombre de loup comme une réussite de conservation et une opportunité de bénéficier de services rendus par ce prédateur.
Espèces exotiques envahissantes, un défi environnemental, économique et éthique
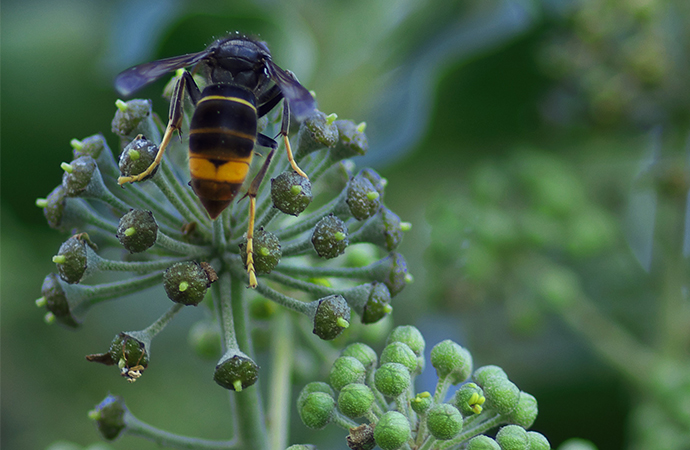
Fourmi électrique, écrevisse américaine ou frelon asiatique, sur la planète, plus de 3 700 espèces exotiques sont recensées. Que ce soit sous forme végétale ou animale, ces espèces ont été introduites par l’homme en dehors de leur aire de répartition naturelle, volontairement ou accidentellement. Leur propagation menace la biodiversité et peuvent avoir des impacts négatifs sur l’économie ou la santé humaine. Elles sont considérées par l’Ipbes comme une des principales d’extinction des espèces et l’une des cinq grandes causes globales de perte de biodiversité.
La taxation des terres agricoles en Europe : approche comparative
Dans le cadre de l’Union européenne (UE), l’agriculture fait l’objet d’une politique commune ancienne, bien établie, très connue et bénéficiant du budget le plus important (386,6 milliards d‘euros pour la période 2021-2027, soit 32 % du budget européen ). Elle est également concernée par la politique du marché intérieur. En outre, diverses directives de l’UE relatives à l’environnement s’appliquent aux terres agricoles. C’est notamment le cas en matière de biodiversité (Directive Oiseaux, Directive Habitats, Directive sur la responsabilité environnementale), en matière d’évaluation environnementale (Directive Projets, Directive Plans et programmes), en matière d’eau (Directive cadre sur l’eau, Directive nitrates, Directive boues d’épuration, Directive inondations, etc.). L’UE est également partie à plusieurs conventions internationales dans le domaine de la biodiversité qui concernent les terrains agricoles (Convention sur la diversité biologique, Convention de Berne, Convention de Bonn, Convention de Ramsar, etc.).
Bien que l’agriculture européenne soit soumise à ce triple processus d’harmonisation, les règles de taxation des terres agricoles semblent assez différentes d’un État à l’autre. Pourtant, cette taxation influe sur plusieurs aspects des politiques agricoles et environnementales. Elle peut favoriser ou défavoriser la rentabilité de l’agriculture, inciter à pratiquer tel ou tel type d’agriculture plus ou moins favorable à la biodiversité, encourager ou désinciter à un changement de destination des terres agricoles. La taxation des terres agricoles entraine donc des effets multiples, aussi bien sur les terres agricoles elles-mêmes qu’envers les politiques agricoles, d’aménagement du territoire, d’urbanisme, d’environnement . En outre, au sein même des débats sur les stratégies possibles en matière de politique de la biodiversité la taxation des terres agricoles et ses modalités peuvent favoriser telle ou telle option.
Pour ces différentes raisons, une analyse comparative de la taxation des terres agricole en Europe a paru utile à la Fondation pour la recherche sur la biodiversité.
La notion de durabilité dans la réglementation du commerce d’espèces sauvages
Valorisation de la nature et outils comptables : des leviers au service de la biodiversité
#Presidentielle2022 – Économie et fiscalité
Économie et fiscalité, des enjeux biodiversité
Les pressions exercées sur la biodiversité augmentent fortement depuis la deuxième moitié du XXe siècle. Elles sont causées par des déterminants qui dépendent beaucoup de la façon dont s’est développé notre modèle économique et les activités qui en découlent.
Ces modes de développement, qui ont entrainé une croissance ininterrompue de la consommation des ressources naturelles au niveau global, voire de surconsommation, mettent ainsi en péril la capacité des écosystèmes à fournir les services dont ils dépendent. En outre, la fiscalité telle qu’elle est imaginée aujourd’hui sur le territoire français est défavorable à la préservation de la biodiversité. Comme le souligne Guillaume Sainteny : “Il n’existe pas véritablement de fiscalité de la biodiversité, mais plutôt une fiscalité qui s’est historiquement construite sans tenir compte de ses effets sur la biodiversité”.
Sont ici compilées toutes les mesures proposées par les candidat·es qui soient de nature à peser sur les activités économiques en ayant un impact sur la biodiversité, ou mesures fiscales incitatives ou punitives liées à la biodiversité.
Les mesures des candidat·e·s :
N.B. Nous avons autant que possible conservé les mesures dans les termes exacts proposés par les candidat·e·s. Des modifications mineures ont cependant été apportées comme le passage des verbes à l’infinitif et la réduction de certains corpus pour en faciliter la clarté. Par ailleurs, les mesures présentées ici découlent d’un tri réalisé jusqu’au 29 mars 2022 qui peut présenter une certaine subjectivité. Pour retrouver l’intégralité des mesures proposées dans le cadre de cette campagne présidentielle, seuls les programmes officiels des candidats font foi. Ils sont disponibles sur la page principale du dossier.
COP 15 Biodiversité : la nécessaire intégration des enjeux climatiques et financiers au cœur des dernières annonces

“Biodiversité et climat, même combat”
et au-delà, penser ensemble les enjeux environnementaux et sociétaux
En France et au Royaume-Uni, le lien fait entre le financement des enjeux climat et biodiversité est une avancée fondamentale : il répond aux alertes des scientifiques et au message porté par la FRB depuis plusieurs années. Dans un rapport publié conjointement par le Giec et l’Ipbes en juin dernier, les experts internationaux ont en effet alerté sur la nécessité de penser de manière globale les solutions envisagées pour lutter contre le réchauffement climatique et le déclin de la biodiversité. Cette synergie a d’ailleurs été évoquée par Christine Lagarde, présidente de la Banque centrale européenne, lors du Congrès mondial de la Nature début septembre, illustrant un début de prise de conscience du monde économique sur ces enjeux. Elle y a déclaré qu’il n’y avait pas de stabilité économique et financière sans le respect de la nature et sans la contribution de la nature car nos économies en sont dépendantes, et que les décisions économiques devaient désormais internaliser les dommages que nos sociétés font subir à la biodiversité.
Au-delà, les enjeux liés à l’eau, à l’alimentation et à la santé, doivent aussi être pensés de manière conjointe pour atteindre la vision 2050 de la CDB : “Vivre en harmonie avec la nature”. Ainsi si dédier 30 % des fonds alloués au climat en faveur de la biodiversité est donc un petit pas pour atteindre cet objectif, il est à présent primordial que l’ensemble des solutions et des secteurs prennent en compte la biodiversité.
“Il faut changer d’échelle pour protéger et restaurer la biodiversité. Des mesures leviers sont nécessaires, afin de tendre vers des changements transformateurs, concernant aussi bien les écosystèmes “naturels” (forêts, zones humides, récifs coralliens, etc.) que les écosystèmes “anthropisés” (agroécosystèmes, zones de pêche et de chalutage, villes, etc.). Tous les écosystèmes sont concernés.”
Denis Couvet, président de la FRB
Des promesses à mettre en perspective avec les montants des subventions néfastes à la biodiversité
La création par la Chine d’un Fonds pour la biodiversité destiné à être alimenté par d’autres pays et l’augmentation des moyens alloués au Fonds japonais pour la biodiversité vont dans le bon sens, mais les montants annoncés allant jusqu’à 1,5 milliard de yuans (soit un peu plus de 200 millions d’euros) pour la Chine sont dramatiquement insuffisants par rapport aux moyens alloués à des activités qui impactent durablement la biodiversité. À titre d’exemples :
- Selon l’OCDE, la moitié du PIB mondial est moyennement à fortement dépendant d’une biodiversité fonctionnelle, or plus de la moitié de l’investissement économique mondial finance toujours des activités dommageables à la biodiversité.
- L’OCDE notait également qu’en 2017, les pays avaient alloué 340 milliards aux combustibles fossiles, 116 milliards à l’agriculture intensive et 280 millions pour diminuer le coût de la pêche (rapport d’avril 2020) et qu’en 2020, loin d’inverser la tendance, le G20 avait alloué 345 milliards USD aux combustibles fossiles.
- Selon l’UICN, seuls 10 % des plans de relance peuvent être considérés comme « verts ».
Rappelons également qu’au niveau mondial, selon l’AFD, les subventions nuisibles à la biodiversité représentaient environ 1 000 milliards de dollars en 2019 et que les fonds dédiés à la protection ou la restauration de la biodiversité s’élève à moins de 150 milliards de dollars.
« L’augmentation des fonds dédiés à la biodiversité est bien évidemment salutaire et nous ne pouvons que nous en réjouir. Cependant, il est aussi nécessaire de réduire, voire de supprimer les subventions néfastes rapidement : en effet, on ne pourra enrayer l’érosion de la biodiversité en consacrant encore autant d’argent et d’énergie à sa destruction. »
Hélène Soubelet, directrice de la FRB
Les loups rendent les routes plus sûres, permettant d’importants bénéfices économiques

Une première étude quantifie les effets de la restauration des populations de loups en évaluant leur influence sur les collisions entre les cerfs et les véhicules dans le Wisconsin. Elle montre que, pour un comté moyen, l’arrivée des loups a réduit de 24 % les collisions entre cerfs et véhicules. Un bénéfice économique 63 fois supérieur aux coûts de la prédation sur le bétail par les loups. Ces résultats s’expliquent principalement par une modification du comportement des cerfs plutôt qu’à un déclin de leur population dû à la prédation par les loups. Ce constat corrobore les recherches écologiques qui soulignent le rôle des prédateurs dans la création d’un “paysage de la peur”.
Dans cette étude, l’équipe de recherche suggère que les loups atténuent plus les préjudices économiques causés par la surabondance de cerfs que les chasseurs. Les auteurs proposent deux mécanismes, les changements de comportement des proies et la diminution de l’abondance des proies. Ils concluent que la chasse est moins efficace que les loups pour réduire les collisions.
La taxation des forêts européennes : approche comparative

Par ailleurs, la Commission européenne a adopté le 16 juillet 2021 une nouvelle stratégie forestière pour l’Europe qui s’appuie sur la stratégie de l’Union européenne en faveur de la biodiversité à l’horizon 2030.
Dans ce cadre, la Fondation pour la recherche sur la biodiversité a conduit un travail d’analyse comparée des statuts fiscaux de la forêt en fonction des États membres de l’Union européenne. La note présentée ici met en évidence que les forêts françaises sont d’avantage taxées que le reste des forêts européennes et que certaines règles fiscales portent préjudice à la biodiversité forestière.
Comment développer les Obligations réelles environnementales (ORE) en France ?

Via ce mécanisme, le propriétaire d’un espace naturel peut conclure un contrat avec une personne morale de droit public ou de droit privé agissant pour la protection de l’environnement, faisant naitre à sa propre charge « des obligations qui ont pour finalité le maintien, la conservation, la gestion ou la restauration d’éléments de la biodiversité ou de fonctions écologiques ». Il conserve la propriété de son bien, mais en restreint volontairement l’usage.
Les expériences étrangères de servitudes de conservation montrent que leur succès est en grande partie du au régime fiscal qui les accompagne. En contractant une obligation réelle au profit de l’intérêt général, le propriétaire consent une double perte : il diminue, à la fois, la valeur de son terrain et les revenus qu’il peut en tirer. Les états ayant institué ce type de servitude de conservation ont donc mis en place un régime fiscal qui compense une partie de cette perte et qui permet d’inciter les propriétaires à souscrire ces servitudes de conservation.
La loi de 2016 a bien envisagé cet aspect des choses. D’une part, son article 72 prévoit que les communes peuvent exonérer de taxe sur le foncier non bâti (TFNB) les terrains sur lesquels a été conclue une ORE. Mais il ne s’agit que d’une faculté : les communes qui choisiront de le faire subiront une perte de rentrées fiscales (faible sans doute, mais réelle) et ne seront pas compensées de cette perte par l’état. D’autre part et surtout, l’article 73 indique que « dans un délai de deux ans (soit avant le 8 aout 2018) le gouvernement dépose, sur les bureaux de l’Assemblée nationale et du Sénat un rapport sur les moyens de renforcer l’attractivité, notamment au moyen de dispositifs fiscaux incitatifs, du mécanisme d’ORE ». Or, près de trois ans après la date butoir et près de cinq ans après la création des ORE, ce rapport n’a pas été déposé. L’article 73 de la loi sur la biodiversité, elle-même dûment votée et promulguée, n’est donc pas appliqué. Plusieurs questions parlementaires ont été posées au gouvernement à ce sujet, témoignant de l’intérêt suscité par ce nouveau mécanisme auprès de la représentation nationale et dans les territoires.
La mise en place du régime fiscal incitatif aux ORE ne devant plus tarder, la FRB a souhaité apporter des éléments de connaissance en ce domaine. Elle a étudié les principaux mécanismes fiscaux mis en œuvre à l’étranger de nature à inciter à la souscription des servitudes de conservation. Les éléments qui en ressortent permettent de dégager les traits majeurs des dispositions fiscales réellement incitatives à la conclusion de servitudes de conservation.
La note est disponible dans les ressources téléchargeables.
Publication de la note sur la biodiversité du Conseil d’analyse économique (CAE) : lecture critique de l’économiste de la biodiversité Harold Levrel
L’économiste de la biodiversité Harold Levrel (AgroParisTech), membre du Conseil scientifique de la Fondation pour la recherche sur la biodiversité (FRB) et co-auteur de l’Opinion D’une économie de la biodiversité à une économie de la conservation de la biodiversité, revient sur les points d’accord et de divergences qui le lie à la note du CAE et appelle à mettre la biodiversité au cœur du projet économique.
[Opinion] D’une économie de la biodiversité à une économie de la conservation de la biodiversité
Pour bâtir un monde plus durable et socialement plus juste, la Commission européenne et le Sénat ont appelé à intégrer la préservation de la biodiversité comme un des objectifs qui doit être visés par les secteurs économiques. Or comme le souligne cette opinion coordonnée par l’économiste Harold Levrel, pour être réellement efficace, cette démarche nécessite une véritable révolution copernicienne des stratégies qui sont associées à cet objectif.
[DCSMM] 3 minutes pour comprendre le coût économique et sociale de la dégradation du milieu marin

3 minutes pour comprendre le coût économique et sociale de la dégradation du milieu marin avec Rémi Mongruel, pilote scientifique « analyse économique et sociale » pour la DCSMM et chercheur à l’Ifremer :
Le cachemire à petits prix : un commerce qui coûte cher aux écosystèmes mongols
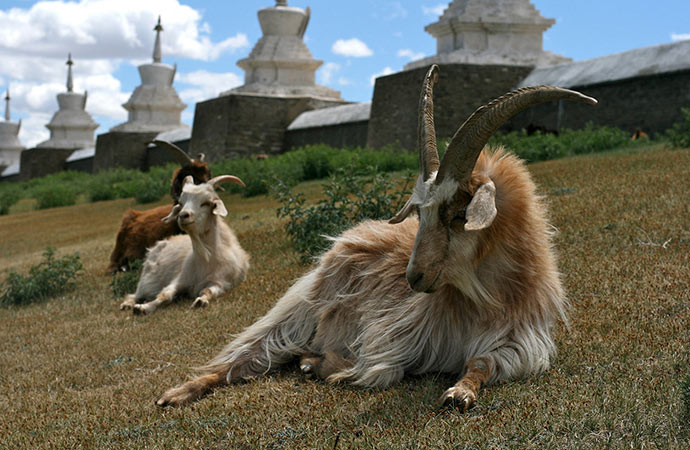
Selon une étude fondée sur des données satellitaires, un très fort recul de la végétation dans les steppes mongoles est en cours. Il serait largement dû à l’augmentation du bétail dans le pays. Si les variations des précipitations jouent un rôle important, le surpâturage paraît en être la cause principale. Cette baisse de biomasse végétale est loin d’être homogène sur l’ensemble du territoire, et pose encore question. Cependant, dans les zones limitrophes du désert de Gobi, on attribue plus de 80 % de la perte de végétation au cheptel. Et sur l’ensemble du pays, c’est une perte de 12 % de territoire végétalisé qui a été comptabilisée entre 2002 et 2012 (Hilker et al., 2014). Cette dégradation de la steppe se traduit par une désertification qui prend notamment sa source dans le développement d’un commerce lucratif : celui du cachemire.
Si, depuis la sortie de la Mongolie du bloc soviétique en 1990, les produits de l’élevage comme la viande et la laine ont connu un effondrement de leurs prix, le cachemire, lui, se porte bien et l’élevage des “chèvres cachemires” s’est accru.
Biodiversité et fiscalité
Les lois de finance (LFI – art. 31) et de financement de la sécurité sociale (LFSS – art. 8) pour 2018 contiennent plusieurs reculs pour la biodiversité. Consultez, dans les ressources téléchargeables ci-dessous, la note complète réalisée par Guillaume Sainteny et revue par le Conseil scientifique (CS) de la FRB.
Les aspects économiques et légaux de l’additionnalité des Paiements pour Services Environnementaux
Les Paiements pour Services Environnementaux (PSE) se sont imposés comme un des instruments-clé dans les politiques de protection de la nature. Derrière ces trois lettres maintenant bien connues, les PSE abritent néanmoins des concepts différents. L’article propose de distinguer entre la logique de “compensation” qui revient à payer les personnes pour qu’elles changent leur comportement et celle de “récompense” d’un comportement écologique vertueux. La première se rattache à l’efficience économique, autrement dit obtenir le plus de résultats à moindre coût, tandis que la seconde renvoie à des considérations de justice. Ces deux logiques sont intrinsèquement contradictoires. Nombre de PSE rémunèrent notamment les producteurs pour ne pas mener des activités prohibées, ce qui introduit une autre tension, entre la logique d’incitation et le principe d’égalité devant la loi. Les auteurs proposent une approche pour tenter de surmonter ces tensions.
Énergie renouvelable et biodiversité : les implications pour parvenir à une économie verte

En raison de leur rôle crucial dans la lutte contre le changement climatique, les filières de production d’énergie à partir de sources dites « renouvelables » sont souvent implicitement considérées comme favorables à l’environnement alors qu’elles ont toute des impacts, plus ou moins importants sur la biodiversité et les écosystèmes, ainsi que le démontre cette revue de la littérature qui a analysé plus de 500 références scientifiques.
Les impacts sont variés, mais ils seront d’autant plus importants que ces solutions énergétiques seront déployées à grande échelle pour permettre une transition rapide vers une économie verte. Si ces pressions varient considérablement entre les différentes filières et les contextes environnementaux dans lesquels elles opèrent, l’impact majeur, commun à toutes les filières, est la perte ou la modification des habitats. Mais d’autres effets négatifs existent comme les traumatismes parfois mortels, la pollution, l’émission de gaz à effet de serre, la compétition pour les usages de l’eau ou encore l’induction de comportement d’évitement, les invasions biologiques ou la modification des micro-climats locaux qui perturbent les écosystèmes.
Consultez la synthèse complète dans les ressources ci-dessous.
Le résumé des effets négatifs et positifs par filière listés dans la revue est présenté ci-après :
Énergie solaire
Effets négatifs sur la biodiversité
- Perte ou fragmentation des habitats : c’est l’effet sur la biodiversité le mieux documenté
- Collision des oiseaux avec les installations
- Brûlures occasionnées aux oiseaux exposés aux flux solaires intenses. Ceci pourrait occasionner la mort de milliers d’oiseaux
- Pollution des masses d’eau à partir de produits chimiques toxiques utilisés pour le traitement des panneaux solaires et des sols (herbicides)
- Utilisation croissante de l’eau (en particulier dans les déserts)
- Attraction et désorientation des insectes et des oiseaux causés par une lumière intense ou polarisée
- Piège écologique en raison de mécanismes attracteurs cumulatifs
- Perturbation du micro-climat local
Effets positifs possibles pour la biodiversité
- Fourniture de zones de couverture ou d’habitat et d’alimentation (par exemple, pâturages) pour certains animaux
Énergie éolienne terrestre
Effets négatifs sur la biodiversité
- Collision d’oiseaux et de chauves-souris avec des éoliennes.Comme pour les oiseaux les risques ne concernent pas seulement les espèces locales, mais aussi les espèces migratrices
- Traumatismes internes (barotrauma) chez les chauves-souris associés à des réductions soudaines de pression de l’air à proximité des pales
- Perturbation des voies migratoires pour certaines espèces d’oiseaux et de chauves-souris : c’est une des incidences les mieux documentées et le plus étudiées
Effets positifs possibles pour la biodiversité
- Constitution de territoires favorables pour certaines espèces terrestres en raison de la réduction du trafic, de la disponibilité en ressources alimentaires et de la réduction de prédateurs
Énergie hydraulique
Effets négatifs sur la biodiversité
- Disparition d’écosystèmes (lors de la mise en eau des barrages) y compris les réserves naturelles, fragmentation des habitats
- Perturbation des flux hydriques en amont et en aval des installations hydroélectrique
- Perturbation des voies migratoires de certaines espèces de poissons
- Détérioration de la qualité de l’eau en raison des changements dans la charge en sédiments, la turbidité et l’eutrophisation
- Émissions de GES par les réservoirs qui contribuent au changement climatique anthropique
Effets positifs possibles pour la biodiversité
- Création de nouveaux habitats ou de nouveaux écosystèmes
Bioénergie
Effets négatifs sur la biodiversité
- Perte, fragmentation, simplification et homogénéisation des habitats en raison de la mise en place de monocultures intensives et pertes de biodiversité associées
- Pollution du sol et de l’eau associée à l’utilisation d’engrais et pesticides qui provoque toxicité et eutrophisation,
- Emissions de polluants dans l’air ambiant qui contribuent à l’acidification et à la formation d’ozone troposphérique, émission de GES pendant tout le cycle de vie de la production de bioénergie qui contribue au changement climatique anthropique
- Modification des micro-climats locaux en raison des changements dans l’albédo et l’évapotranspiration
- Concurrence avec la végétation indigène de certaines espèces utilisées comme matières premières (par exemple, Eucalyptus, Miscanthus)
Effets positifs possibles pour la biodiversité
- Fourniture d’habitat, alimentation et autres services écosystémiques de soutien par certaines surfaces recouvertes de plantes énergétiques (par exemple : Miscanthus, Panicum virgatum –switchgrass-)
Énergie des mers
Effets négatifs sur la biodiversité
- Perturbations des milieux liées à la construction des installations d’énergie océanique, (par exemple pollution sonore qui affecte certaines espèces aquatiques, en particulier les mammifères marins)
- Perte ou changement d’habitats associés à la mise en place des fondations des installations ancrés dans le fond marin, la mise en eau permanente des portions des estuaires situés en amont des structures marémotrices, la modification des processus hydrodynamiques et de sédimentation
- Augmentation de la turbidité dans la colonne d’eau due aux perturbations des fonds marins, changements dans la salinité, afflux d’eau plus oxygénée dans les structures marémotrices
- Pollution électromagnétique associée aux câbles sous-marins et chimique provenant de lubrifiants et peintures toxiques
- Changement de composition des communautés de poissons benthiques en raison de pertes d’habitats
Perturbation des déplacements et de l’alimentation des espèces locales et migratrices - Mortalités d’espèces dans les structures marémotrices, collision des oiseaux avec les éoliennes marines et des espèces aquatiques avec des dispositifs utilisant l’énergie des vagues
- Mortalité des poissons tropicaux en raison des chocs thermiques générés par certaines installations
Effets positifs possibles pour la biodiversité
- Protection de la biodiversité par la création de zones interdites d’accès aux activités de pêche et de transport (par exemple les champs d’éoliennes marines)
- Abris pour certaines espèces notamment autour des parcs éoliens marins et les infrastructures basées sur l’exploitation des vagues et des marées
Énergie géothermique
Effets négatifs sur la biodiversité
- Perte d’habitat pendant la conversion des zones naturelles en installations géothermiques
- Changement d’habitat au cours du déboisement du site, de la construction de routes, du forage des puits et des sondages sismiques qui affecte les processus de reproduction, de recherche de nourriture et de migration de certaines espèces
- Émissions de polluants toxiques tels que le H2S, l’arsenic et l’acide borique qui peuvent défolier les plantes ou être incorporés par les organismes
- Pollution par le bruit et la chaleur des installations géothermiques
La revue propose aussi pour chaque filière des mesures d’atténuation permettant d’éviter, minimiser, restaurer ou compenser les impacts, la plus emblématique d’entre elle étant la localisation des installations dans les zones à faible biodiversité, mais le choix de technologies moins impactantes, la planification en amont incluant des procédures de préservation de la biodiversité ou la mise en place systématique d’éléments favorables à la biodiversité au sein ou autour des infrastructures est aussi recommandé. Les auteurs préconisent également de profiter des emprises territoriales, parfois importantes, de ces infrastructures pour créer et maintenir des réserves naturelles dans lesquelles les activités humaines sont réduites.
Un important travail reste à conduire pour renforcer l’acquisition de connaissances sur les impacts réels de ces filières sur les différents compartiments de la biodiversité (des espèces aux écosystèmes) et développer des outils d’évaluation pertinents et efficients.
En effet, la transition énergétique ne pourra se passer de l’exploitation des ressources énergétiques renouvelables. Il est donc essentiel que son développement et les politiques publiques associées prenne en compte la biodiversité. Ceci est d’autant plus crucial que le développement à grande échelle de la transition vers une économie verte démultipliera, parfois de façon exponentielle les effets directs et indirects de ces filières sur l’environnement en général et la biodiversité en particulier.
Biodiversité – Une clé à destination des acteurs économiques

Au sommaire :
- Qu’est-ce que la biodiversité ?
- En quoi nous concerne-t-elle ?
- Dans quel état est-elle ?
- Quelle est sa dynamique ?
- Comment évolue-t-elle ?
- Comment la préserver ?
- Pourquoi est-il nécessaire de mieux la connaître scientifiquement ?
Ce document, consultable ci-dessous, est particulièrement destiné aux acteurs économiques.